Domain ein-und-durchschlafstörungen.de kaufen?
Wir ziehen mit dem Projekt
ein-und-durchschlafstörungen.de um.
Sind Sie am Kauf der Domain
ein-und-durchschlafstörungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ein-und-durchschlafstörungen.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
SMA 'Universal Montagesystem Ein '(0% MwSt §12 III UstG)Universal Montagesystem Einsetzbar für STP 50-40 Anwendbar für STP 50-40 / STP 50 Artikelnummer UMS_KIT-10 Marke SMA Hersteller SMA Herstellungsland Deutschland Weitere Informationen Garantie in Jahren 5 HS-code 76169990 Geeignet für Photovoltaik Art des Zubehörs Sonstige158,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Growatt 'ALP 5.0L Bodenplatte und Ka '(0% MwSt §12 III UstG)Hersteller: Growatt Produktserie: ALP Produkttyp: Bodenplatte und Kabelsatz Anwendung: Aufbau eines neuen Batteriesystems Passendes Batteriemodul: Growatt ALP 5.0L-E2 Batteriesystem: Niedervolt Montageart des Systems: Bodenmontage oder Wandmontage Schutzart: IP66 Höhe: 210 mm Länge: 185 mm Breite: 690 mm Gewicht: 5 kg Typ: Kabel und Anschlüsse Herkunft: China98,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kostal 'Plenticore plus 7.0 G2 und '(0% MwSt §12 III UstG)Plenticore plus 7.0 G2 und VARTA.wall 10 kWh SKU: 12913 Hersteller: VARTA & Kostal Hersteller-Art. Nr.: 10535116 + 2732709001 + 2733709004 Art. Nr.: 12913 Batterie-Typ: Hochvolt Lithium Paket-Typ: 3-phasig, Hochvolt Batterie Phasen: 3 Speicher: VARTA.wall 10 kWh Wechselrichter: Kostal Plenticore plus 7.0 G2 WEEE-Nummer: DE45633257, DE90006693 Produkteigenschaften Plenticore plus 7.0 G2 Netzanschluss: 3-phasig AC Leistung: 7,0 kW trafoloses Konzept 2 +1 MPP Tracker DC Trennschalter in Gerätefront integriert Schnittstellen: WLAN, Ethernet, USB, CAN, RS485, Modbus RTU, FRE Schaltkontakt zur Eigenverbrauchssteuerung (z.B. Wärmepumpe) Abmessungen: 563 x 405 x 233 mm (H x B x T) Gewicht: 21,6 kg Schutzklasse: IP 65 10 Jahre Garantie (nach Registrierung bei Kostal) Produkteigenschaften VARTA.wall 10 kWh Nutzbare Kapazität pro Modul: 5 kWh Stapelbar Zellchemie: Lithium-Ionen Zellart: 21700 Rundzelle Schutzart: IP55 Betriebstemperatur: -10°C - 50°C Schnittstellen: CAN / RS485 / Ethernet / W-Lan Garantie: 10 Jahre Kompatible Wechselrichter: SMA, Kostal Lieferumfang 1 x Kostal Plenticore plus 7.0 G2 2 x VARTA.wall Batteriemodul 5,0 kWh 1 x VARTA.wall Set Master- / Base Unit6326,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Kostal 'Plenticore plus 5.5 G2 und '(0% MwSt §12 III UstG)Plenticore plus 5.5 G2 und VARTA.wall 10 kWh SKU: 12912 Hersteller: VARTA & Kostal Hersteller-Art. Nr.: 10535115 + 2732709001 + 2733709004 Art. Nr.: 12912 Batterie-Typ: Hochvolt Lithium Paket-Typ: 3-phasig, Hochvolt Batterie Phasen: 3 Speicher: VARTA.wall 10 kWh Wechselrichter: Kostal Plenticore plus 5.5 G2 WEEE-Nummer: DE45633257, DE90006693 Produkteigenschaften Kostal Plenticore plus 5.5 G2 Netzanschluss: 3-phasig AC Leistung: 5,5 kW trafoloses Konzept 2 +1 MPP Tracker DC Trennschalter in Gerätefront integriert Schnittstellen: WLAN, Ethernet, USB, CAN, RS485, Modbus RTU, FRE Schaltkontakt zur Eigenverbrauchssteuerung (z.B. Wärmepumpe) Abmessungen: 563 x 405 x 233 mm (H x B x T) Gewicht: 19,86 kg Schutzklasse: IP 65 10 Jahre Garantie (nach Registrierung bei Kostal) Produkteigenschaften VARTA.wall 10 kWh Nutzbare Kapazität pro Modul: 5 kWh Stapelbar Zellchemie: Lithium-Ionen Zellart: 21700 Rundzelle Schutzart: IP55 Betriebstemperatur: -10°C - 50°C Schnittstellen: CAN / RS485 / Ethernet / W-Lan Garantie: 10 Jahre Kompatible Wechselrichter: SMA, Kostal Lieferumfang 1 x Kostal Plenticore plus 5.5 G2 2 x VARTA.wall Batteriemodul 5,0 kWh 1 x VARTA.wall Set Master- / Base Unit6029,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter

-
Wie kann man Durchschlafstörungen effektiv behandeln und seine Schlafqualität verbessern?
Durchschlafstörungen können durch eine gute Schlafhygiene, regelmäßige Schlafenszeiten und Entspannungstechniken wie Meditation oder Atemübungen behandelt werden. Außerdem können auch pflanzliche Präparate oder verschreibungspflichtige Medikamente helfen, die Schlafqualität zu verbessern. Es ist wichtig, Stress und Sorgen vor dem Schlafengehen zu reduzieren und eine angenehme Schlafumgebung zu schaffen. **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was sind Durchschlafstörungen?
Was sind Durchschlafstörungen? Durchschlafstörungen sind Schlafstörungen, bei denen eine Person Schwierigkeiten hat, während der Nacht durchzuschlafen. Dies kann dazu führen, dass die Person mehrmals pro Nacht aufwacht und Schwierigkeiten hat, wieder einzuschlafen. Durchschlafstörungen können zu Müdigkeit, Reizbarkeit und anderen gesundheitlichen Problemen führen. Es gibt verschiedene Ursachen für Durchschlafstörungen, darunter Stress, Angstzustände, Schlafapnoe und andere medizinische Erkrankungen. Behandlungsmöglichkeiten für Durchschlafstörungen können Verhaltensänderungen, Therapien und in einigen Fällen auch Medikamente umfassen. **
-
Was ist ein Kleinunternehmer nach 19 UStG?
Ein Kleinunternehmer nach § 19 UStG ist eine Person, die selbstständig eine wirtschaftliche Tätigkeit ausübt und deren Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat. Zudem darf der voraussichtliche Umsatz im laufenden Kalenderjahr 50.000 Euro nicht übersteigen. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldungen abgeben. Es ist wichtig, dass Kleinunternehmer die Umsatzgrenzen im Auge behalten und bei Überschreitung die Regelbesteuerung beantragen. **

Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff UStG:
-
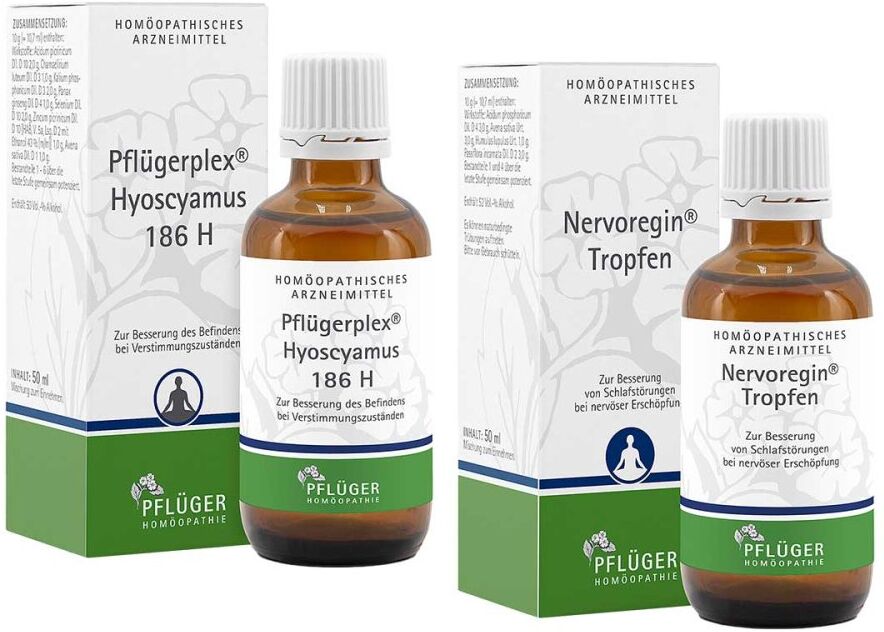
Pflüger Kombi-Paket gegen Unruhe & SchlafstörungenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Kombi-Paket gegen Unruhe & Schlafstörungen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.26,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Homöopathisches Laboratorium Alexander Pflüger Gmb Kombi-Paket gegen Unruhe & Schlafstörungen 08101825Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Kombi-Paket gegen Unruhe & Schlafstörungen sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.28,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
SMA 'Universal Montagesystem Ein '(0% MwSt §12 III UstG)Universal Montagesystem Einsetzbar für STP 50-40 Anwendbar für STP 50-40 / STP 50 Artikelnummer UMS_KIT-10 Marke SMA Hersteller SMA Herstellungsland Deutschland Weitere Informationen Garantie in Jahren 5 HS-code 76169990 Geeignet für Photovoltaik Art des Zubehörs Sonstige158,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Growatt 'ALP 5.0L Bodenplatte und Ka '(0% MwSt §12 III UstG)Hersteller: Growatt Produktserie: ALP Produkttyp: Bodenplatte und Kabelsatz Anwendung: Aufbau eines neuen Batteriesystems Passendes Batteriemodul: Growatt ALP 5.0L-E2 Batteriesystem: Niedervolt Montageart des Systems: Bodenmontage oder Wandmontage Schutzart: IP66 Höhe: 210 mm Länge: 185 mm Breite: 690 mm Gewicht: 5 kg Typ: Kabel und Anschlüsse Herkunft: China98,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wie kann man Durchschlafstörungen effektiv behandeln und seine Schlafqualität verbessern?
Durchschlafstörungen können durch eine gute Schlafhygiene, regelmäßige Schlafenszeiten und Entspannungstechniken wie Meditation oder Atemübungen behandelt werden. Außerdem können auch pflanzliche Präparate oder verschreibungspflichtige Medikamente helfen, die Schlafqualität zu verbessern. Es ist wichtig, Stress und Sorgen vor dem Schlafengehen zu reduzieren und eine angenehme Schlafumgebung zu schaffen. **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für UStG
-
Kostal 'Plenticore plus 7.0 G2 und '(0% MwSt §12 III UstG)Plenticore plus 7.0 G2 und VARTA.wall 10 kWh SKU: 12913 Hersteller: VARTA & Kostal Hersteller-Art. Nr.: 10535116 + 2732709001 + 2733709004 Art. Nr.: 12913 Batterie-Typ: Hochvolt Lithium Paket-Typ: 3-phasig, Hochvolt Batterie Phasen: 3 Speicher: VARTA.wall 10 kWh Wechselrichter: Kostal Plenticore plus 7.0 G2 WEEE-Nummer: DE45633257, DE90006693 Produkteigenschaften Plenticore plus 7.0 G2 Netzanschluss: 3-phasig AC Leistung: 7,0 kW trafoloses Konzept 2 +1 MPP Tracker DC Trennschalter in Gerätefront integriert Schnittstellen: WLAN, Ethernet, USB, CAN, RS485, Modbus RTU, FRE Schaltkontakt zur Eigenverbrauchssteuerung (z.B. Wärmepumpe) Abmessungen: 563 x 405 x 233 mm (H x B x T) Gewicht: 21,6 kg Schutzklasse: IP 65 10 Jahre Garantie (nach Registrierung bei Kostal) Produkteigenschaften VARTA.wall 10 kWh Nutzbare Kapazität pro Modul: 5 kWh Stapelbar Zellchemie: Lithium-Ionen Zellart: 21700 Rundzelle Schutzart: IP55 Betriebstemperatur: -10°C - 50°C Schnittstellen: CAN / RS485 / Ethernet / W-Lan Garantie: 10 Jahre Kompatible Wechselrichter: SMA, Kostal Lieferumfang 1 x Kostal Plenticore plus 7.0 G2 2 x VARTA.wall Batteriemodul 5,0 kWh 1 x VARTA.wall Set Master- / Base Unit6326,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Kostal 'Plenticore plus 5.5 G2 und '(0% MwSt §12 III UstG)Plenticore plus 5.5 G2 und VARTA.wall 10 kWh SKU: 12912 Hersteller: VARTA & Kostal Hersteller-Art. Nr.: 10535115 + 2732709001 + 2733709004 Art. Nr.: 12912 Batterie-Typ: Hochvolt Lithium Paket-Typ: 3-phasig, Hochvolt Batterie Phasen: 3 Speicher: VARTA.wall 10 kWh Wechselrichter: Kostal Plenticore plus 5.5 G2 WEEE-Nummer: DE45633257, DE90006693 Produkteigenschaften Kostal Plenticore plus 5.5 G2 Netzanschluss: 3-phasig AC Leistung: 5,5 kW trafoloses Konzept 2 +1 MPP Tracker DC Trennschalter in Gerätefront integriert Schnittstellen: WLAN, Ethernet, USB, CAN, RS485, Modbus RTU, FRE Schaltkontakt zur Eigenverbrauchssteuerung (z.B. Wärmepumpe) Abmessungen: 563 x 405 x 233 mm (H x B x T) Gewicht: 19,86 kg Schutzklasse: IP 65 10 Jahre Garantie (nach Registrierung bei Kostal) Produkteigenschaften VARTA.wall 10 kWh Nutzbare Kapazität pro Modul: 5 kWh Stapelbar Zellchemie: Lithium-Ionen Zellart: 21700 Rundzelle Schutzart: IP55 Betriebstemperatur: -10°C - 50°C Schnittstellen: CAN / RS485 / Ethernet / W-Lan Garantie: 10 Jahre Kompatible Wechselrichter: SMA, Kostal Lieferumfang 1 x Kostal Plenticore plus 5.5 G2 2 x VARTA.wall Batteriemodul 5,0 kWh 1 x VARTA.wall Set Master- / Base Unit6029,00 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Kostal 'Plenticore plus 3.0 G2 und '(0% MwSt §12 III UstG)Plenticore plus 3.0 G2 und VARTA.wall 10 kWh SKU: 12910 Hersteller: VARTA & Kostal Hersteller-Art. Nr.: 10535113 + 2732709001 + 2733709004 Art. Nr.: 12910 Batterie-Typ: Hochvolt Lithium Paket-Typ: 3-phasig, Hochvolt Batterie Phasen: 3 Speicher: VARTA.wall 10 kWh Wechselrichter: Kostal Plenticore plus 3.0 G2 WEEE-Nummer: DE45633257, DE90006693 Produkteigenschaften Kostal Plenticore plus 3.0 G2 3-phasiger Netzanschluss 3,0 kW AC Leistung trafoloses Konzept 2 +1 MPP Tracker DC Trennschalter in Gerätefront integriert Schnittstellen: WLAN, Ethernet, USB, CAN, RS485, Modbus RTU, FRE Schaltkontakt zur Eigenverbrauchssteuerung (z.B. Wärmepumpe) Abmessungen: 563 x 405 x 233 mm (H x B x T) Gewicht: 17,86 kg Schutzklasse: IP 65 10 Jahre Garantie (nach Registrierung bei Kostal) Produkteigenschaften VARTA.wall 10 kWh Nutzbare Kapazität pro Modul: 5 kWh Stapelbar Zellchemie: Lithium-Ionen Zellart: 21700 Rundzelle Schutzart: IP55 Betriebstemperatur: -10°C - 50°C Schnittstellen: CAN / RS485 / Ethernet / W-Lan Garantie: 10 Jahre Kompatible Wechselrichter: SMA, Kostal Lieferumfang 1 x Kostal Plenticore plus 3.0 G2 2 x VARTA.wall Batteriemodul 5,0 kWh 1 x VARTA.wall Set Master- / Base Unit5781,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Kostal 'Plenticore plus 8.5 G2 und '(0% MwSt §12 III UstG)Plenticore plus 8.5 G2 und VARTA.wall 10 kWh SKU: 12914 Hersteller: VARTA & Kostal Hersteller-Art. Nr.: 10535117 + 2732709001 + 2733709004 Art. Nr.: 12914 Batterie-Typ: Hochvolt Lithium Paket-Typ: 3-phasig, Hochvolt Batterie Phasen: 3 Speicher: VARTA.wall 10 kWh Wechselrichter: Kostal Plenticore plus 8.5 G2 WEEE-Nummer: DE45633257, DE90006693 Produkteigenschaften Kostal Plenticore plus 8.5 G2 Netzanschluss: 3-phasig AC Leistung: 8,5 kW trafoloses Konzept 2 +1 MPP Tracker DC Trennschalter in Gerätefront integriert Schnittstellen: WLAN, Ethernet, USB, CAN, RS485, Modbus RTU, FRE Schaltkontakt zur Eigenverbrauchssteuerung (z.B. Wärmepumpe) Abmessungen: 563 x 405 x 233 mm (H x B x T) Gewicht: 17,86 kg Schutzklasse: IP 65 10 Jahre Garantie (nach Registrierung bei Kostal) Produkteigenschaften VARTA.wall 10 kWh Nutzbare Kapazität pro Modul: 5 kWh Stapelbar Zellchemie: Lithium-Ionen Zellart: 21700 Rundzelle Schutzart: IP55 Betriebstemperatur: -10°C - 50°C Schnittstellen: CAN / RS485 / Ethernet / W-Lan Garantie: 10 Jahre Kompatible Wechselrichter: SMA, Kostal Lieferumfang 1 x Kostal Plenticore plus 8.5 G2 2 x VARTA.wall Batteriemodul 5,0 kWh 1 x VARTA.wall Set Master- / Base Unit6474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Durchschlafstörungen?
Was sind Durchschlafstörungen? Durchschlafstörungen sind Schlafstörungen, bei denen eine Person Schwierigkeiten hat, während der Nacht durchzuschlafen. Dies kann dazu führen, dass die Person mehrmals pro Nacht aufwacht und Schwierigkeiten hat, wieder einzuschlafen. Durchschlafstörungen können zu Müdigkeit, Reizbarkeit und anderen gesundheitlichen Problemen führen. Es gibt verschiedene Ursachen für Durchschlafstörungen, darunter Stress, Angstzustände, Schlafapnoe und andere medizinische Erkrankungen. Behandlungsmöglichkeiten für Durchschlafstörungen können Verhaltensänderungen, Therapien und in einigen Fällen auch Medikamente umfassen. **
-
Was ist ein Kleinunternehmer nach 19 UStG?
Ein Kleinunternehmer nach § 19 UStG ist eine Person, die selbstständig eine wirtschaftliche Tätigkeit ausübt und deren Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat. Zudem darf der voraussichtliche Umsatz im laufenden Kalenderjahr 50.000 Euro nicht übersteigen. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldungen abgeben. Es ist wichtig, dass Kleinunternehmer die Umsatzgrenzen im Auge behalten und bei Überschreitung die Regelbesteuerung beantragen. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.